食用菌产业作为现代农业的重要组成部分,正从传统农户分散种植向工厂化、规模化、标准化方向加速转型。众兴菌业(002772)凭借金针菇与双孢菇的双品类协同布局,以及成熟的工厂化栽培体系,在行业中构筑起显著的竞争壁垒。西南证券最新研究报告指出,公司 dual-core 驱动战略清晰,产能扩张与成本优势并进,成长路径明确,首次覆盖给予“买入”评级。
一、行业背景:工厂化替代散户,龙头集中度提升
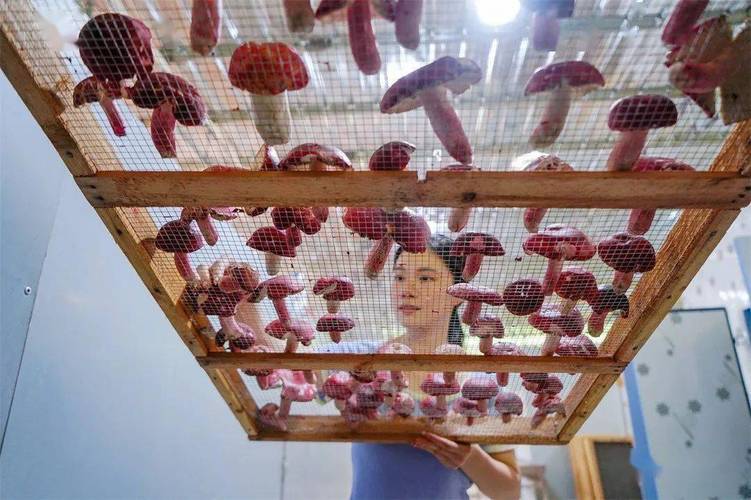
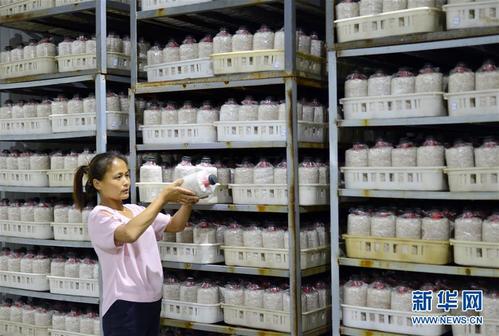
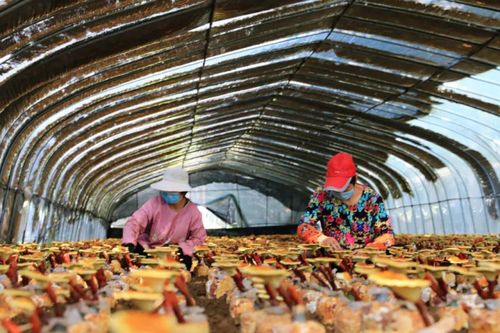
我国是全球最大的食用菌生产与消费国,产量占全球七成以上。但长期以来,行业以农户大棚种植为主,存在品质不稳定、季节性波动大、食品安全难控等痛点。随着冷链物流完善、消费升级及人工成本上升,工厂化栽培模式凭借全年稳定供应、品质统一、单位产出高等优势,逐步取代散户产能。金针菇和双孢菇是工厂化程度最高的两大单品,行业集中度持续向头部企业集中。
二、双孢金针协同:品类互补,渠道共振
众兴菌业是国内少数同时深耕金针菇与双孢菇两大工厂化品类的企业。
金针菇:公司传统优势品类,产能位居行业前列。通过液体菌种、自动化环控等技术,单袋产量与生物转化率领先行业,成本控制能力突出。
双孢菇:近年来重点发力的第二增长曲线。双孢菇工厂化门槛更高,国内产能稀缺,公司引进欧洲隧道发酵技术,逐步实现规模化生产,毛利率显著高于金针菇。
双品类协同带来多重优势:一是生产设施与工艺可部分复用,降低边际投资;二是销售渠道共享,客户覆盖商超、餐饮、电商等全渠道;三是季节性与价格波动互补,增强盈利稳定性。
三、工厂化布局:技术+规模+成本三重壁垒
西南证券认为,众兴菌业的护城河来自工厂化布局的深度与广度。
- 技术壁垒:公司自主研发菌种、液体发酵、环境精准控制等核心环节,金针菇单产水平行业领先,双孢菇隧道发酵工艺国内稀缺。
- 规模壁垒:截至最新报告期,公司在甘肃、陕西、山东、江苏等地布局多个生产基地,金针菇日产能超700吨,双孢菇日产能逐步爬坡。规模效应摊薄固定资产折旧与能耗成本。
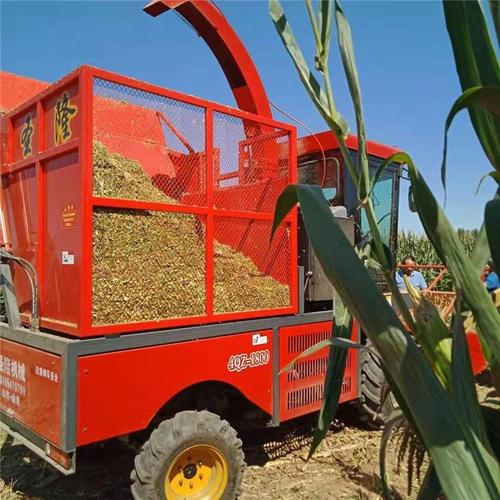
- 成本壁垒:工厂化模式实现周年生产,单位人工、能耗、原料成本显著低于散户。公司通过自建玉米芯、麸皮等原料供应渠道,进一步压缩成本。
四、盈利预测与投资建议
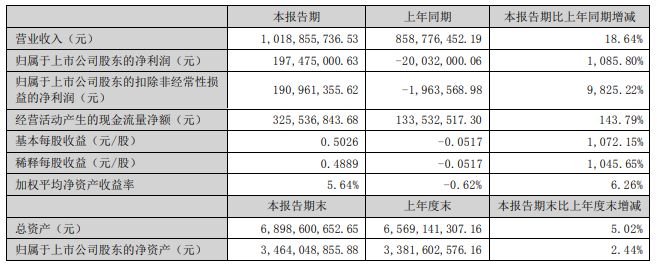
西南证券预计,随双孢菇产能释放及金针菇价格企稳,公司2024-2026年归母净利润复合增速有望超20%。当前股价对应2024年PE仅约12倍,低于行业可比公司,估值具备安全边际。给予“买入”评级。
五、风险提示
(1)食用菌价格大幅波动;(2)双孢菇产能释放不及预期;(3)原材料成本上涨;(4)食品安全风险。
众兴菌业以双孢与金针协同为矛,以工厂化布局为盾。食用菌培植的工业化浪潮中,公司凭借技术、规模与成本三重壁垒,正从区域龙头迈向全国领军。西南证券的深度报告揭示其长期价值,值得投资者关注。